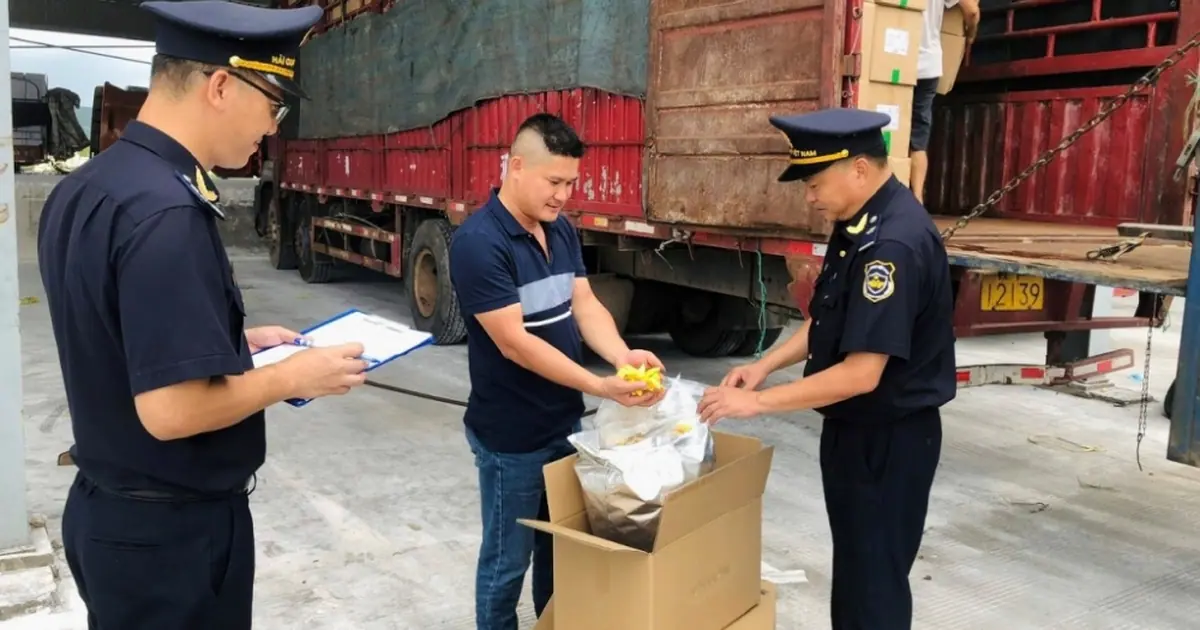
Thông tư số 154/2026/TT-BTC đã sửa đổi một số quy định của Thông tư số 80/2019/TT-BTC về: Thủ tục hải quan, quản lý thuế, phí và lệ phí đối với hàng hoá nhập khẩu thương nhân mua gom của cư dân biên giới; kiểm tra, giám sát hải quan đối với hàng hoá xuất khẩu, nhập khẩu của thương nhân, hàng hoá nhập khẩu thương nhân mua gom của cư dân biên giới; thủ tục hải quan, quản lý thuế, phí và lệ phí đối với hàng hoá xuất khẩu, nhập khẩu của cư dân biên giới; kiểm tra, giám sát hải quan đối với hàng hóa xuất khẩu, nhập khẩu của cư dân biên giới…
Thủ tục hải quan, quản lý thuế, phí và lệ phí đối với hàng hoá nhập khẩu thương nhân mua gom của cư dân biên giới
Theo Thông tư số 154/2026/TT-BTC, thương nhân khi thực hiện mua gom hàng hóa nhập khẩu đã được hưởng định mức miễn thuế của cư dân biên giới tại khu vực chợ biên giới theo quy định tại khoản 1 và khoản 2 Điều 14 Nghị định số 14/2018/NĐ-CP quy định chi tiết về hoạt động thương mại biên giới thực hiện thủ tục hải quan như đối với hàng hoá nhập khẩu của thương nhân qua cửa khẩu biên giới, trong đó khai thông tin số tờ khai cư dân biên giới tại ô số vận đơn trên tờ khai hải quan và đính kèm tờ khai cư dân biên giới lên hệ thống; trường hợp khai tờ khai hải quan giấy thì nộp kèm bộ hồ sơ hải quan.
Thời hạn nộp hồ sơ hải quan chậm nhất là 30 ngày kể từ ngày mua gom hàng hoá.
Thương nhân mua gom hàng hóa của cư dân biên giới tại khu vực cửa khẩu biên giới theo quy định tại Điều 6 Nghị định số 14/2018/NĐ-CP phải thực hiện khai và đăng ký tờ khai hải quan tại Hải quan cửa khẩu gần nhất nơi đã mua gom hàng hóa.
Thương nhân mua gom hàng hóa nhập khẩu của cư dân biên giới chỉ được bán hoặc vận chuyển hàng hóa đã mua gom ra khỏi khu vực cửa khẩu biên giới hoặc các địa điểm tập kết, kiểm tra hàng hóa quy định tại (*) vào nội địa khi đã hoàn thành thủ tục hải quan, nộp đầy đủ thuế và các khoản thu khác (nếu có) theo quy định của pháp luật. Thương nhân được sử dụng tờ khai hải quan đã hoàn thành thủ tục hải quan để làm chứng từ lưu hành, vận chuyển hàng hóa vào nội địa.
Hàng hóa thương nhân mua gom của cư dân biên giới khi làm thủ tục nhập khẩu phải tập kết đầy đủ hàng hoá tại một trong các địa điểm sau: kho, bãi, địa điểm tập kết, kiểm tra, giám sát hải quan tập trung tại khu vực cửa khẩu. Việc bố trí các địa điểm tập kết hàng hoá thương nhân mua gom của cư dân biên giới phải bảo đảm không gây ùn tắc hàng hoá, phương tiện. (*)
Trường hợp hàng hoá mua bán, trao đổi của cư dân biên giới đã thực hiện đầy đủ các nghĩa vụ về thuế, phí, lệ phí và các khoản thu khác (nếu có), chính sách quản lý hàng hoá nhập khẩu và các quy định về kiểm tra chất lượng hàng hoá thì thương nhân không phải thực hiện thủ tục hải quan đối với hàng hoá mua gom của cư dân biên giới.
Việc xác định hàng hoá đã đáp ứng đầy đủ các điều kiện quy định tại khoản này được căn cứ trên hồ sơ, chứng từ, dữ liệu điện tử hoặc thông tin do cơ quan có thẩm quyền cung cấp theo quy định của pháp luật.
Trường hợp hàng hoá mua gom của cư dân biên giới được vận chuyển, đưa vào lưu thông trong nội địa thì thương nhân phải lập hoá đơn điện tử theo quy định của pháp luật.
Kiểm tra, giám sát hải quan đối với hàng hoá xuất khẩu, nhập khẩu của thương nhân, hàng hoá nhập khẩu thương nhân mua gom của cư dân biên giới
Thông tư số 154/2026/TT-BTC nêu rõ, việc kiểm tra, giám sát hải quan đối với hàng hóa xuất khẩu, nhập khẩu của thương nhân, hàng hóa nhập khẩu thương nhân mua gom của cư dân biên giới thực hiện như sau: Hàng hoá chịu sự kiểm tra, giám sát hải quan từ khi tập kết tại kho, bãi, địa điểm tập kết, kiểm tra, giám sát hải quan tập trung tại khu vực cửa khẩu cho đến khi hoàn thành thủ tục hải quan và đưa ra khỏi khu vực giám sát hải quan; Cơ quan Hải quan thực hiện kiểm tra hồ sơ, kiểm tra thực thể hàng hoá theo quy định Nghị định 08/2015/NĐ-CP quy định chi tiết và biện pháp thi hành Luật Hải quan về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan được sửa đổi, bổ sung bởi Nghị định số 167/2025/NĐ-CP, hướng dẫn tại Thông tư số 38/2015/TT-BTC quy định về thủ tục hải quan; kiểm tra, giám sát hải quan; thuế xuất khẩu, thuế nhập khẩu và quản lý thuế đối với hàng hoá xuất khẩu, nhập khẩu được sửa đổi, bổ sung bởi Thông tư số 39/2018/TT-BTC và Thông tư số 121/2025/TT-BTC và các văn bản pháp luật liên quan đến kiểm tra, giám sát hải quan.
Thủ tục hải quan, quản lý thuế, phí và lệ phí đối với hàng hoá xuất khẩu, nhập khẩu của cư dân biên giới
Theo Thông tư số 154/2026/TT-BTC, hoạt động mua bán, trao đổi hàng hóa của cư dân biên giới qua các cửa khẩu, lối mở biên giới là hoạt động xuất khẩu, nhập khẩu theo quy định của pháp luật Hàng hoá mua bán, trao đổi của cư dân biên giới được hưởng định mức miễn thuế theo quy định tại Phụ lục V Nghị định số 134/2016/NĐ-CP quy định chi tiết một số điều và biện pháp thi hành Luật Thuế xuất khẩu, thuế nhập khẩu và các văn bản quy phạm pháp luật có liên quan.
Khi vận chuyển hàng hoá mua bán, trao đổi qua cửa khẩu biên giới, cư dân biên giới phải khai báo đầy đủ thông tin theo các chỉ tiêu quy định tại Phụ lục I ban hành kèm theo Thông tư này qua hệ thống xử lý dữ liệu điện tử hải quan và chịu trách nhiệm trước pháp luật về thông tin khai báo. Trường hợp hệ thống gặp sự cố hoặc chưa đáp ứng thì Hải quan Cửa khẩu hướng dẫn cư dân khai báo trên tờ khai giấy theo mẫu tại Phụ lục II ban hành kèm theo Thông tư này. Sau khi Hệ thống hoạt động trở lại, công chức hải quan phải cập nhật các thông tin trên tờ khai hải quan giấy, quyết định thông quan hoặc giải phóng hàng vào Hệ thống.
Hàng hoá trao đổi, mua bán của cư dân biên giới phải thực hiện khai báo, làm thủ tục hải quan; thực hiện đầy đủ các nghĩa vụ về thuế đối với trường hợp vượt định mức miễn thuế, phí, lệ phí và các khoản thu khác (nếu có) theo quy định của pháp luật.
Trường hợp không đủ thông tin khai báo về hàng hoá nhập khẩu thì cơ quan Hải quan thực hiện kiểm tra thực tế hàng hoá, xác định tên hàng, chủng loại, số lượng hàng hoá để có căn cứ tính thuế, thu thuế và các khoản thu khác (nếu có) theo quy định của pháp luật ngay tại cửa khẩu, lối mở biên giới.
Cư dân biên giới chỉ được nhập khẩu các mặt hàng theo đúng Danh mục hàng hoá quy định tại Phụ lục ban hành kèm theo Thông tư số 34/2025/TT-BCT sửa đổi, bổ sung một số điều của Thông tư số 02/2018/TT-BCT ngày 27 tháng 02 năm 2018 của Bộ trưởng Bộ Công Thương quy định chi tiết Danh mục hàng hóa mua bán, trao đổi của cư dân biên giới.
Hàng hóa xuất khẩu và hàng hoá vượt định mức đối với hàng hoá nhập khẩu dưới hình thức mua bán, trao đổi cư dân biên giới phải thực hiện đầy đủ các quy định của pháp luật về thuế và chính sách mặt hàng.
Hải quan cửa khẩu tiếp nhận tờ khai hàng hoá xuất khẩu, hàng hoá nhập khẩu cư dân biên giới trên hệ thống xử lý dữ liệu điện tử hải quan, xác nhận thông quan trên hệ thống hoặc tờ khai hải quan giấy khi hệ thống xử lý dữ liệu điện tử hải quan gặp sự cố.
Đối với các cửa khẩu, lối mở biên giới nơi Kho bạc Nhà nước hoặc Ngân hàng thương mại không tổ chức điểm thu thuế và các khoản thu khác thuộc ngân sách nhà nước thì cơ quan Hải quan thực hiện thu thuế và các khoản thu khác (nếu có) theo quy định bằng tiền mặt hoặc các phương thức thanh toán điện tử khác (ứng dụng ngân hàng số, ví điện tử, thẻ ngân hàng,...) và viết biên lai thu tiền, việc chuyển số tiền thuế đã thu của người nộp thuế vào ngân sách nhà nước thực hiện theo quy định tại Điều 3, Khoản 3 Điều 21 Thông tư số 184/2015/TT-BTC quy định thủ tục về kê khai, bảo lãnh tiền thuế, thu nộp tiền thuế, tiền chậm nộp, tiền phạt, tiền phí, lệ phí các khoản thu khác, đối với hàng hóa xuất khẩu, nhập khẩu, quá cảnh và phương tiện xuất cảnh, nhập cảnh, quá cảnh.
Hàng hóa của cư dân biên giới mua bán trao đổi qua cửa khẩu, lối mở biên giới thực hiện kiểm dịch, kiểm tra chất lượng hàng hóa, an toàn thực phẩm theo quy định tại Điều 15 Nghị định số 14/2018/NĐ-CP.
Hàng hoá nhập khẩu của cư dân biên giới trong định mức miễn thuế nhưng không sử dụng cho sản xuất, tiêu dùng của mình khi bán nhượng lại phải kèm tờ khai hàng nhập khẩu cư dân biên giới để thương nhân mua gom thực hiện đăng ký, khai báo với cơ quan Hải quan theo quy định.
Thông tư số 154/2026/TT-BTC có hiệu lực thi hành từ ngày 01/01/2027./.